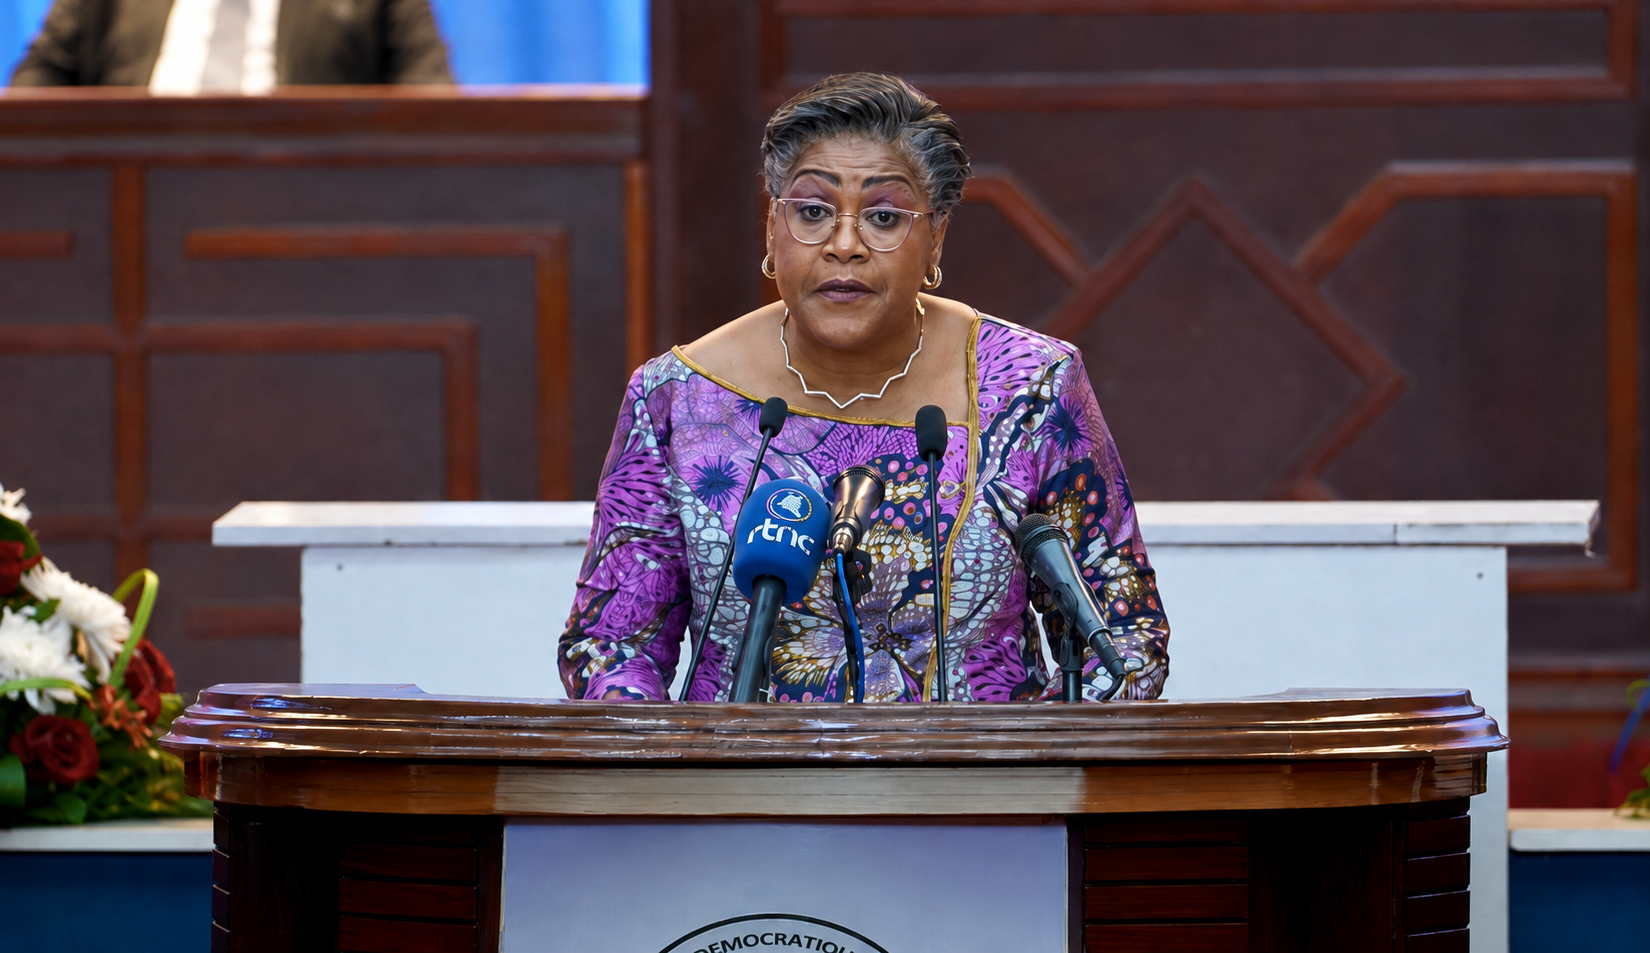
Le 17 août 2026, la Première ministre Judith Suminwa Tuluka a présidé la signature de la convention lançant Vunga, un mécanisme de garantie de portefeuille de 200 millions de dollars destiné aux PME et sous-traitants congolais titulaires de marchés. Les financements vont de 10 000 à 1 million de dollars par entreprise; le coût réel du crédit reste à connaître.
KINSHASA. 200 millions de dollars : une promesse de financement, pas encore une preuve d’impact. Selon Justin Kalumba, ministre de l’Entrepreneuriat et du Développement des PME, il s’agit d’une garantie de portefeuille, avec une première tranche de 100 millions disponible. Vunga ne distribue donc pas automatiquement 200 millions aux entrepreneurs. Les financements annoncés couvrent jusqu’à 50 % de la valeur du marché concerné. Le gouvernement attaque un blocage précis du contenu local : l’obtention d’un contrat ne suffit pas quand une entreprise doit acheter des intrants, mobiliser du personnel ou payer ses fournisseurs avant d’être réglée par le donneur d’ordre. Faute de fonds de roulement ou de garanties acceptées par les banques, un sous-traitant peut perdre le marché qu’il vient pourtant de gagner. « Vunga ne doit pas devenir un simple produit financier. Il doit devenir un outil de transformation économique », a déclaré Judith Suminwa, selon le communiqué de l’ARSP.
Quatre acteurs pour un même risque
Le montage réunit quatre institutions. L’Autorité de régulation de la sous-traitance dans le secteur privé, ARSP, vérifie la conformité des entreprises et leur inscription dans le dispositif de contenu local. Le Fonds de garantie de l’entrepreneuriat au Congo, FOGEC, apporte la garantie. Rawbank instruit et finance les crédits. Rawsur couvre le risque assurantiel. Cette architecture cherche à rendre bancable un actif souvent négligé : le contrat commercial détenu par une PME. Mais la banque ne prête pas sur le seul bon de commande : Justin Kalumba a insisté sur une « sélection rigoureuse » et l’évaluation de la capacité de remboursement, selon l’Agence congolaise de presse. Gancho Kipulu (Rawbank) a précisé que les maturités pourraient atteindre 120 jours selon le cycle d’exécution et de paiement des marchés : Vunga vise le financement de court terme, non l’investissement de longue durée.
Pour être admissibles, les entreprises devront être congolaises, conformes aux règles de la sous-traitance, avec une participation congolaise d’au moins 51 % et une attestation d’enregistrement à l’ARSP, selon l’ACP : les sociétés sans contrat ou incapables de démontrer leur capacité de remboursement resteront à l’écart.
Des objectifs qui restent à prouver
Le gouvernement projette le financement de 2 800 entrepreneurs dans les mines, les télécommunications, les brasseries, la grande distribution et le génie civil. Le compte rendu du Conseil des ministres du 29 mai évoque 80 000 emplois directs et 400 000 emplois indirects : des estimations gouvernementales, aucun bénéficiaire financé ni emploi créé n’étant encore documenté au lancement. Plusieurs variables décisives restent inconnues : ni le taux d’intérêt, ni la commission du FOGEC, ni la prime d’assurance Rawsur, ni les frais de dossier, ni le délai moyen de décaissement n’ont été publiés. Or ces coûts détermineront si le crédit améliore réellement la marge du sous-traitant ou absorbe une part excessive de la valeur du contrat. Le plafond de 50 % crée une seconde contrainte : pour un marché de 200 000 dollars, une PME ne pourrait obtenir que 100 000 dollars. Vunga partage le risque; il ne le supprime pas.
Le test de Suminwa
Pour Judith Suminwa, Vunga transforme une politique de contenu local en instrument financier. Le test sera observable rapidement : dossiers reçus, crédits approuvés, montants décaissés, taux appliqués, marchés exécutés sans défaut. Le second suivra : survie des entreprises financées, emplois maintenus et part de valeur effectivement captée par les fournisseurs congolais. La convention du 17 août crée un circuit; elle ne garantit pas encore son débit. Pour les donneurs d’ordre miniers et les investisseurs, Vunga devient néanmoins une variable à surveiller : il peut élargir la base de fournisseurs locaux capables de livrer, mais aussi renforcer les exigences de conformité et de traçabilité. Le crédit est ouvert. La transformation promise commence avec les premiers décaissements.